Najnovije
Nova poreska pravila stupaju na snagu 2027. godine

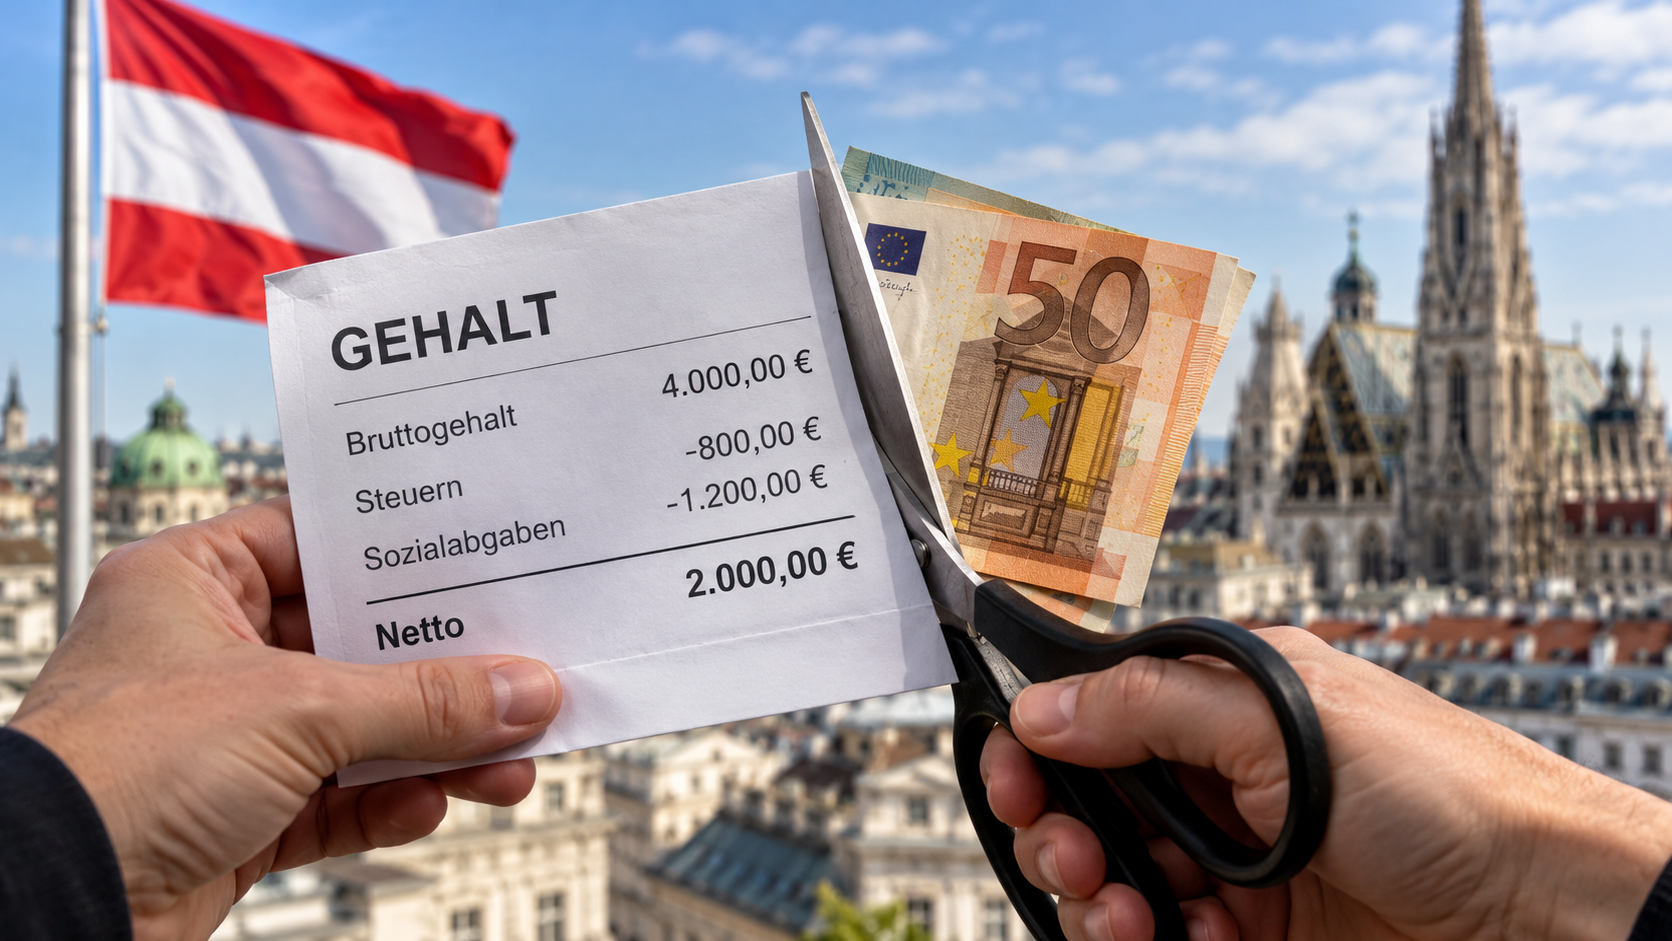
Austrijski parlament je usvojio Zakon o budžetu za 2027/2028. godinu, kojim se uvode sveobuhvatni novi propisi koji će direktno uticati na poslodavce i zaposlene.
Zaposleni koji rade na daljinu ili od kuće treba da se pripreme za moguće smanjenje svojih neto primanja. Od 1. januara 2027. godine, poresko oslobođenje i oslobođenje od doprinosa za socijalno osiguranje za naknadu za rad na daljinu biće u potpunosti ukinuti.
Opšti gornji limit za putnička vozila – postavljen na 48.000 evra – nastaviće da služi kao osnovica za obračun. Štaviše, na vrednost ove pogodnosti (primanja u naturi) obračunavaće se porez na dodatu vrednost (PDV) po stopi od 20 odsto, na osnovu bruto iznosa.
Ukoliko se dokaže da se vozilo koristi za manje od 500 kilometara privatne vožnje mesečno, uz priloženu potpunu i tačnu evidenciju pređenih kilometara, oporeziva vrednost ove pogodnosti se prepolovljava. S druge strane, bicikli koje obezbeđuje kompanija ostaju u potpunosti izuzeti od oporezivanja kao primanje u naturi.
Istovremeno, od naredne godine ukida se poresko oslobođenje i oslobođenje od doprinosa za socijalno osiguranje za naknadu za rad na daljinu (koja je ranije iznosila do 300 evra godišnje).
Isplate koje poslodavci vrše za rad na daljinu postaju u potpunosti predmet oporezivanja porezom na dohodak i pratećim troškovima rada, a takođe će ulaziti u osnovicu za obračun doprinosa prema Zakonu o opštem socijalnom osiguranju (ASVG).
Shodno tome, više neće postojati obaveza evidentiranja dana rada od kuće u obračunima zarada. Troškovi za ergonomski nameštaj ostaju poreski priznati rashodi u iznosu do 300 evra godišnje, pod uslovom da se ne traži posebna poreska olakšica za namenski radni prostor kod kuće; digitalna oprema za rad koju obezbeđuje kompanija takođe ostaje neoporeziva.
Izmene u vezi sa delimičnim penzionisanjem i osiguranjem za slučaj nezaposlenosti
Za sporazume o delimičnom penzionisanju koji počinju nakon 31. oktobra ove godine, državne subvencije biće značajno smanjene. Subvencionisana naknada zarade, koja je ranije mogla dostići i do 100 odsto, sada će biti ograničena na najviše 75 odsto od maksimalne osnovice za obračun doprinosa. Pored toga, nadoknada troškova za poslodavce biće trajno utvrđena na 80 procenata.
Kada je reč o osiguranju za slučaj nezaposlenosti, trenutno umanjenje doprinosa za zaposlene sa niskim primanjima prestaje da važi 31. decembra 2026. godine. Za postojeće radne odnose predviđen je postepeni prelazni period, dok će kod novih ugovora o radu, zaključenih od 2027. godine pa nadalje, prilagođavanje ka punoj stopi doprinosa biti brže. Za šegrte (učenike na praksi), udeo zaposlenog u doprinosima biće ograničen na 1,15 procenata od 2027. godine (uz ukupnu stopu doprinosa od 2,3 procenta).
Takođe, zaposleni i preduzeća će, po pravilu, biti u obavezi da plaćaju doprinose za osiguranje za slučaj nezaposlenosti, kao i doplatak za Fond za isplate u slučaju nelikvidnosti (IESG), sve do zakonske starosne granice za odlazak u penziju; ukida se posebna odredba koja je omogućavala primanje naknade za slučaj nezaposlenosti u trajanju do godinu dana osobama koje ispunjavaju uslove za „penzioni koridor” (mogućnost prevremenog penzionisanja).
Porodični bonus, dažbine i zamrzavanje indeksacije
Zakonodavni paket obuhvata i dodatna finansijska prilagođavanja:
„Porodični bonus plus” (Family Bonus Plus): Od 2027. godine menjaju se pravila o podeli ove pogodnosti za decu stariju od četiri godine (biće dozvoljena samo podela u odnosu 50:50 ili 75:25). U mnogim slučajevima, za 2027. godinu biće potreban novi obrazac „E30”.
Doprinos poslodavca (FLAF) i rad sa niskim primanjima: Doprinos poslodavca za Fond za izjednačavanje porodičnih tereta (FLAF) biće smanjen sa 3,7 na 2,7 procenata, počev od 1. januara 2028. godine; međutim, ukida se trenutno oslobađanje od plaćanja za zaposlene stare 60 i više godina. Dažbina koju poslodavci plaćaju za lica sa minimalnim primanjima (tzv. „Geringfügig Beschäftigte”) povećaće se sa 19,4 na 23 procenta u periodu od 2027. do 2029. godine (a od 2030. godine iznosiće 21 procenat).
Granica za „rad sa minimalnim primanjima” (prag niskih primanja) ostaje nepromenjena u 2027. godini i iznosi 551,10 evra. Maksimalna osnovica za obračun doprinosa i penzije: U 2027. godini, maksimalna osnovica za obračun doprinosa biće uvećana za dodatni fiksni iznos od 5,00 evra dnevno (1,67 evra dnevno u 2028. godini). Redovno usklađivanje penzija za 2027. godinu utvrđeno je na 2,95 odsto (faktor 1,0295), pri čemu se na više iznose penzija primenjuje usklađivanje u fiksnom iznosu.
Bez povećanja porodičnih davanja: U 2028. godini neće biti usklađivanja sa troškovima života (valorizacije) za porodične dodatke, naknadu za polazak u školu, dodatak za porodice sa više dece, naknadu za brigu o deci (osnovni iznos 41,14 evra, maksimalni iznos 80,12 evra dnevno), bonus za „porodično vreme” (54,87 evra dnevno), kao ni za naknade u slučaju bolesti, reintegracije i rehabilitacije.
Ove mere prate strože sankcije za neprijavljene dodatne prihode koje ostvaruju korisnici naknada Službe za zapošljavanje (AMS), proširenje odgovornosti lica koja angažuju radnu snagu, kao i prošireni zahtevi za kontrolu u okviru sveobuhvatnih provera socijalnog osiguranja i obračuna zarada (GPLB), koje sprovode fondovi zdravstvenog osiguranja.



Izlazak iz procedure EU za prekomerni deficit neostvariv aktuelnom budžetskom politikom

Belgija usvojila zakon koji policiji omogućava pretres domova odbijenih azilanata

Grinspan povećava prednost u trci za generalnog sekretara UN

Velike antiterorističke racije širom Austrije

Austrijski tajkun Rene Benko osuđen na dodatne dve godine zatvora

Ministarstvo za životnu sredinu zabrinuto zbog stanja vodnih resursa

Nova poreska pravila stupaju na snagu 2027. godine

Mikl-Leitner za spuštanje starosne granice za krivičnu odgovornost na 12 godina

Od naredne godine nova pravila o kauciji

Nikola Tesla – vizionar na Sajmu knjiga u Beogradu
-
 Najnovije prije 1 sedmica
Većina Austrijanaca živi na teret države
-
 Najnovije prije 56 minuta
Izlazak iz procedure EU za prekomerni deficit neostvariv aktuelnom budžetskom politikom
-

 Najnovije prije 2 dana
Modernizacija flote AUA dovedena u pitanje
-
 Najnovije prije 1 sedmica
Italijanska vlada ukinula porez na većinu automobila