Najnovije
Kako uštedeti 5.000 evra godišnje? Konkretan plan koji počinje sa 417 evra mesečno

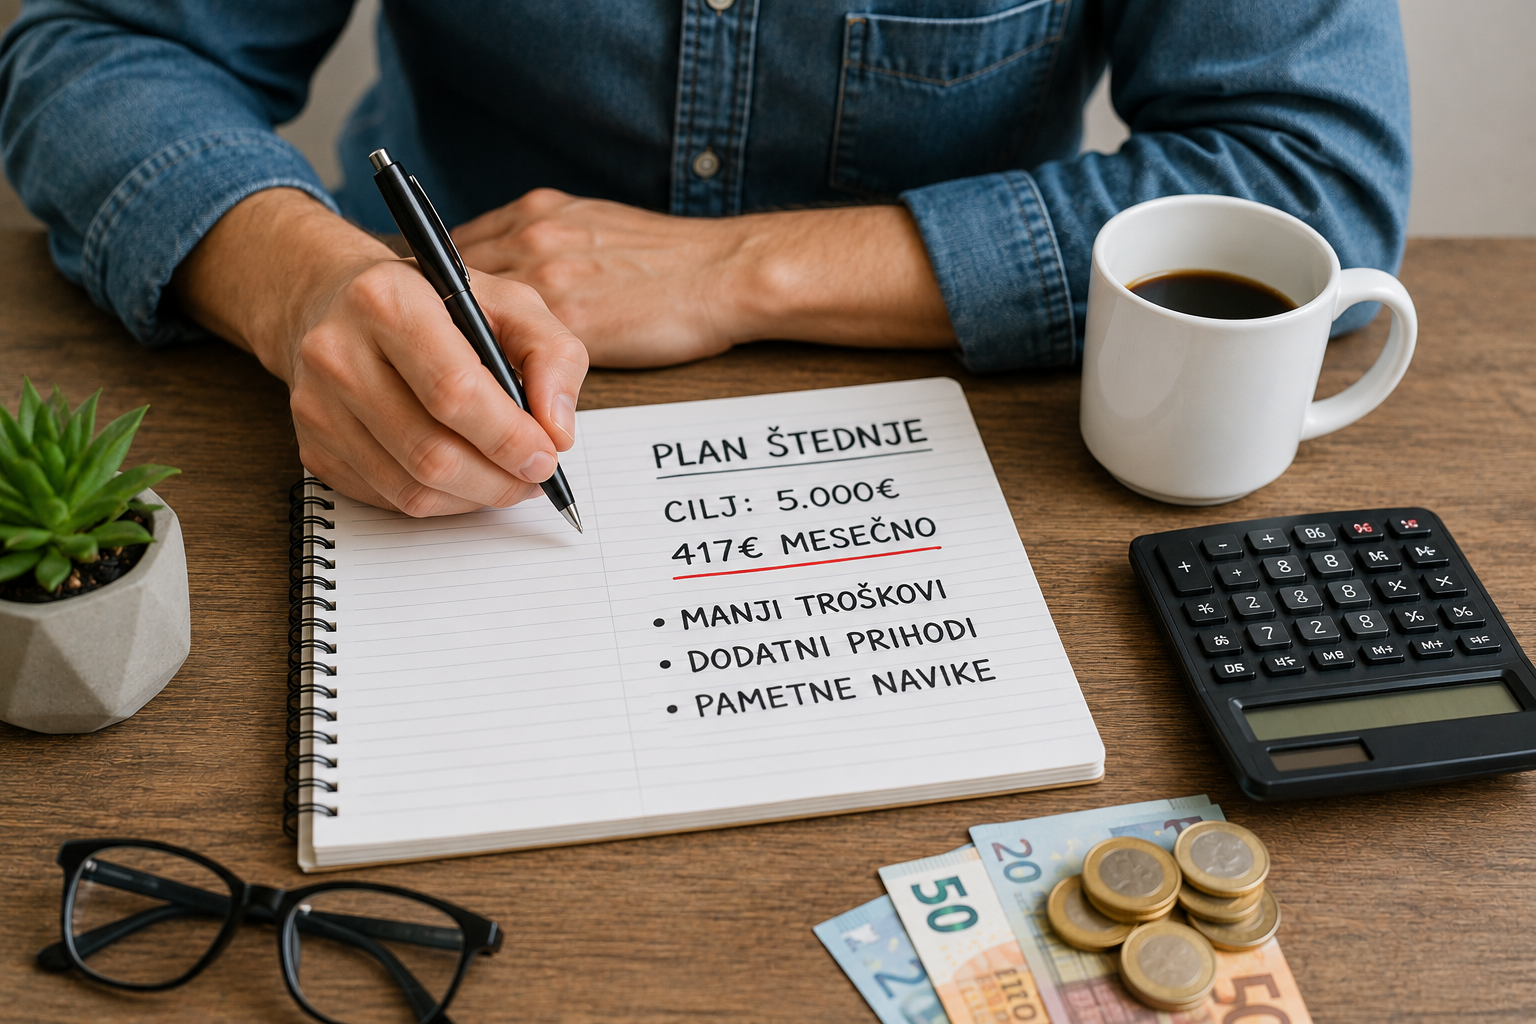
Uštedeti 5.000 evra za godinu dana zvuči kao ozbiljan izazov. Međutim, kada se veliki cilj podeli na mesečne i nedeljne iznose, računica postaje mnogo jasnija. Evo kako da napravite plan štednje od 5.000 evra bez komplikovanih finansijskih trikova.
Koliko treba štedeti mesečno za 5.000 evra?
Prvi korak je jednostavna računica.
Za 5.000 evra godišnje potrebno je odvojiti oko 417 evra mesečno, odnosno približno 96 evra nedeljno.
To ne znači da svakog meseca morate uštedeti identičan iznos. Ako tokom jednog meseca imate veće troškove, sledećeg možete odvojiti više.
Važno je da na kraju godine zbir bude 5.000 evra.
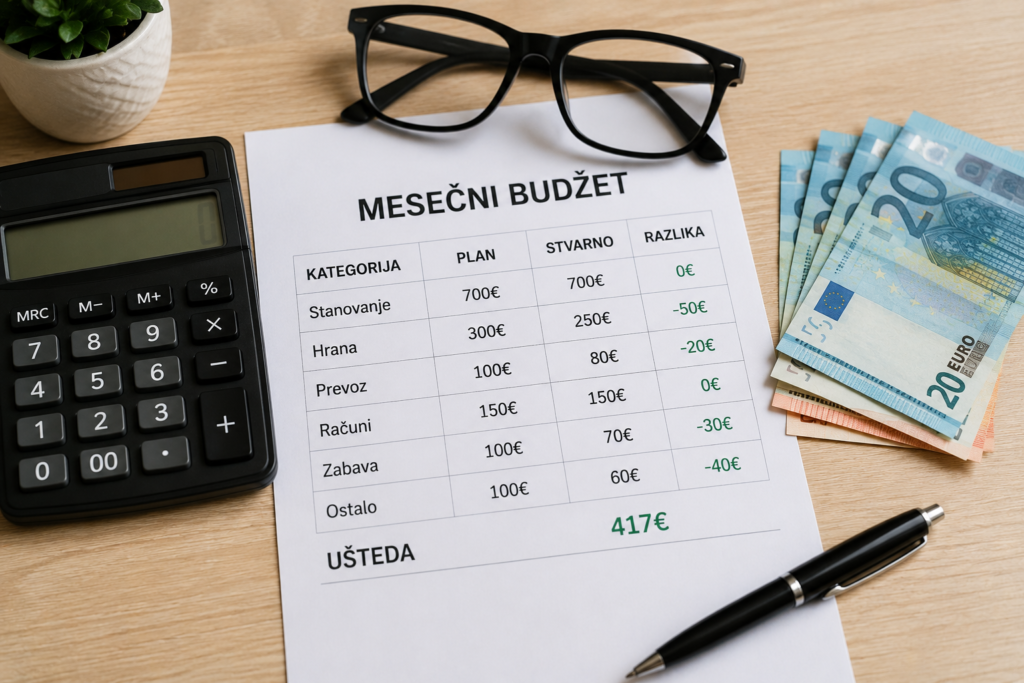
- Odvojite novac odmah nakon plate
Ako štedite samo ono što ostane na kraju meseca, velika je šansa da ćete potrošiti više nego što ste planirali.
Zato štednju treba prebaciti odmah nakon primanja plate.
Otvorite poseban štedni račun i postavite automatski transfer od, na primer, 400 evra. Preostalih 17 evra možete nadoknaditi kroz manje uštede tokom meseca.
Tako štednja postaje obaveza, a ne nešto što ćete uraditi „ako ostane novca“.
- Pronađite najveće troškove, ne samo sitnice
Štednja se često svodi na savet da prestanemo da kupujemo kafu.
To može pomoći, ali velike uštede obično se kriju u većim troškovima.
Stanovanje, automobil, osiguranje, telefon, internet, krediti, hrana i česta dostava mnogo više utiču na kućni budžet.
Pregledajte svoje troškove za poslednja tri meseca i označite gde odlazi najveći deo novca.
Ako pronađete način da smanjite jedan veliki mesečni trošak za 100 evra, to je 1.200 evra godišnje.
- Smanjite impulsivne kupovine
Ne morate prestati da kupujete stvari koje volite.
Uvedite jednostavno pravilo: za sve što nije neophodno, sačekajte 24 sata pre kupovine.
Za skuplje stvari sačekajte nekoliko dana.
Ako proizvod i dalje želite i zaista ćete ga koristiti, kupovina ima više smisla. Ako vas želja prođe, novac ostaje na računu.
- Napravite budžet za izlaske i zabavu
Najlakše je reći: „Od sada neću trošiti na restorane, koncerte i izlaske.“
To uglavnom nije održivo.
Mnogo je realnije odrediti mesečni iznos koji možete potrošiti bez osećaja krivice.
Na primer, odredite budžet od 150 evra za izlaske i zabavu. Kada ga potrošite, nema dodatne potrošnje do sledećeg meseca.
Cilj nije da prestanete da živite, već da znate koliko vas taj život košta.
- Hrana može napraviti ogromnu razliku
Kupovina hrane bez plana često znači da kupujemo više nego što nam je potrebno.
Napravite spisak pre odlaska u prodavnicu, planirajte nekoliko obroka unapred i proverite šta već imate kod kuće.
Dostava hrane je posebno veliki trošak kada postane navika.
Ako samo dva puta nedeljno zamenite dostavu kuvanim ili unapred pripremljenim obrokom, razlika na kraju godine može biti značajna.
- Prodajte stvari koje ne koristite
Pogledajte stan.
Odeća koju ne nosite. Stara elektronika. Sportska oprema. Nameštaj. Stvari koje ste kupili, koristili nekoliko puta i onda zaboravili.
Novac od prodaje možete odmah prebaciti u fond za štednju.
Neće vas to dovesti do 5.000 evra, ali nekoliko stotina evra sa strane može pokriti deo cilja.
- Ne pokušavajte da svih 5.000 evra uštedite samo smanjenjem potrošnje
Ovo je možda najvažniji deo plana.
Ako vam je teško da svakog meseca pronađete 417 evra u postojećem budžetu, razmislite i o povećanju prihoda.
Dodatni posao, freelance projekat, honorarni rad, prodaja stvari koje vam više nisu potrebne ili povremeni dodatni angažman mogu pokriti deo cilja.
Na primer, ako uspete da smanjite troškove za 250 evra mesečno, potrebno je pronaći još oko 167 evra dodatnog prihoda.
Štednja nije samo pitanje potrošnje. Nekada je najbrži put do cilja kombinacija manje potrošnje i većeg prihoda.
Jedan mogući plan za 5.000 evra
Recimo da mesečno uspete da napravite sledeću razliku:
100 € manje na hranu i dostavu
80 € manje na impulsivne kupovine
70 € manje na izlaske i svakodnevne sitne troškove
100 € manje kroz optimizaciju većih računa
67 € dodatnog prihoda
To je 417 evra mesečno.
Za 12 meseci:
417 € × 12 = 5.004 €
Cilj od 5.000 evra je ostvaren.
Naravno, konkretne cifre zavise od vaših prihoda, troškova i životne situacije. Poenta je da veliki cilj podelite na nekoliko manjih izvora uštede.
Šta ako ne možete da uštedite 417 evra mesečno?
Nemojte odustati.
Ako možete da odvojite 250 evra mesečno, za godinu dana imaćete 3.000 evra. Ako uspete da dodate još 2.000 evra kroz bonuse, dodatni posao, prodaju stvari ili smanjenje većih troškova, dolazite do cilja.
Štednja nije takmičenje u kojem morate svaki mesec imati savršen rezultat.
Bolje je uštedeti 3.500 ili 4.000 evra nego odustati zato što niste uspeli da dođete do 5.000.
Najvažnije je da novac ima svoju namenu
Lakše je štedeti kada znate zašto to radite.
Da li želite fond za nepredviđene troškove? Putovanje? Automobil? Učešće za stan? Veću finansijsku sigurnost?
Napišite konkretan cilj.
„Želim da uštedim 5.000 evra do kraja godine“ mnogo je jasnije od „trebalo bi da štedim više“.
5.000 evra počinje od prve odluke
Ne morate preko noći promeniti način života.
Prvo pogledajte gde vam odlazi novac. Zatim ukinite nekoliko troškova koji vam nisu važni, smanjite one koji mogu biti manji i automatizujte štednju.
5.000 evra godišnje znači oko 417 evra mesečno. Kada se ta cifra podeli na više malih odluka, cilj više ne izgleda nedostižno.
Najvažnije je da počnete sa prvim transferom – i da ga ne potrošite čim se pojavi na računu.

Air Serbia uspostavila direktne letove iz Niša za Beč i Maltu

Vienna 2016 nastavlja da pobeđuje, Srbija Beč izgubila sa rekordnih 31:1

Počelo zimsko računanje vremena, kazaljke pomerene za jedan sat unazad

Drastičan porast islamistički motivisanih dela

Predložena digitalna mapa integracije

Bošnjaci u Bruck an der Mur planiraju džamiju i kulturni centar, FPÖ se tome protivi

Vlada zamrzava naknade za pasoše i druge službene dokumente

Dijaspora na 69. Sajmu knjiga u Beogradu: „Valcer zauvek“ Milorada Samardžije pred publikom

Danas vanredni izbori za poslanike Skupštine Srbije, glasa i dijaspora – gužve ispred biračkih mesta u Beču

Zima stigla u više predele Austrije – prvo zatvaranje puta zbog snega
-

 KULTURA / NAUKAprije 4 meseca
Evropski festival umetnosti drugi put održan u Beču
-
 Najnovijeprije 1 mesec
Vasiljević predlaže izmenu modela finansijske podrške matice udruženjima u dijaspori
-
 Najnovijeprije 4 meseca
Vidovdanske sportske igre u Gracu u znaku tradicije, zajedništva i sporta
-
 KULTURA / NAUKAprije 1 mesec
Od najboljeg dečijeg igrača do učitelja novih generacija