Najnovije
Od novembra nova pravila: Stroži propisi za potrošačke kredite

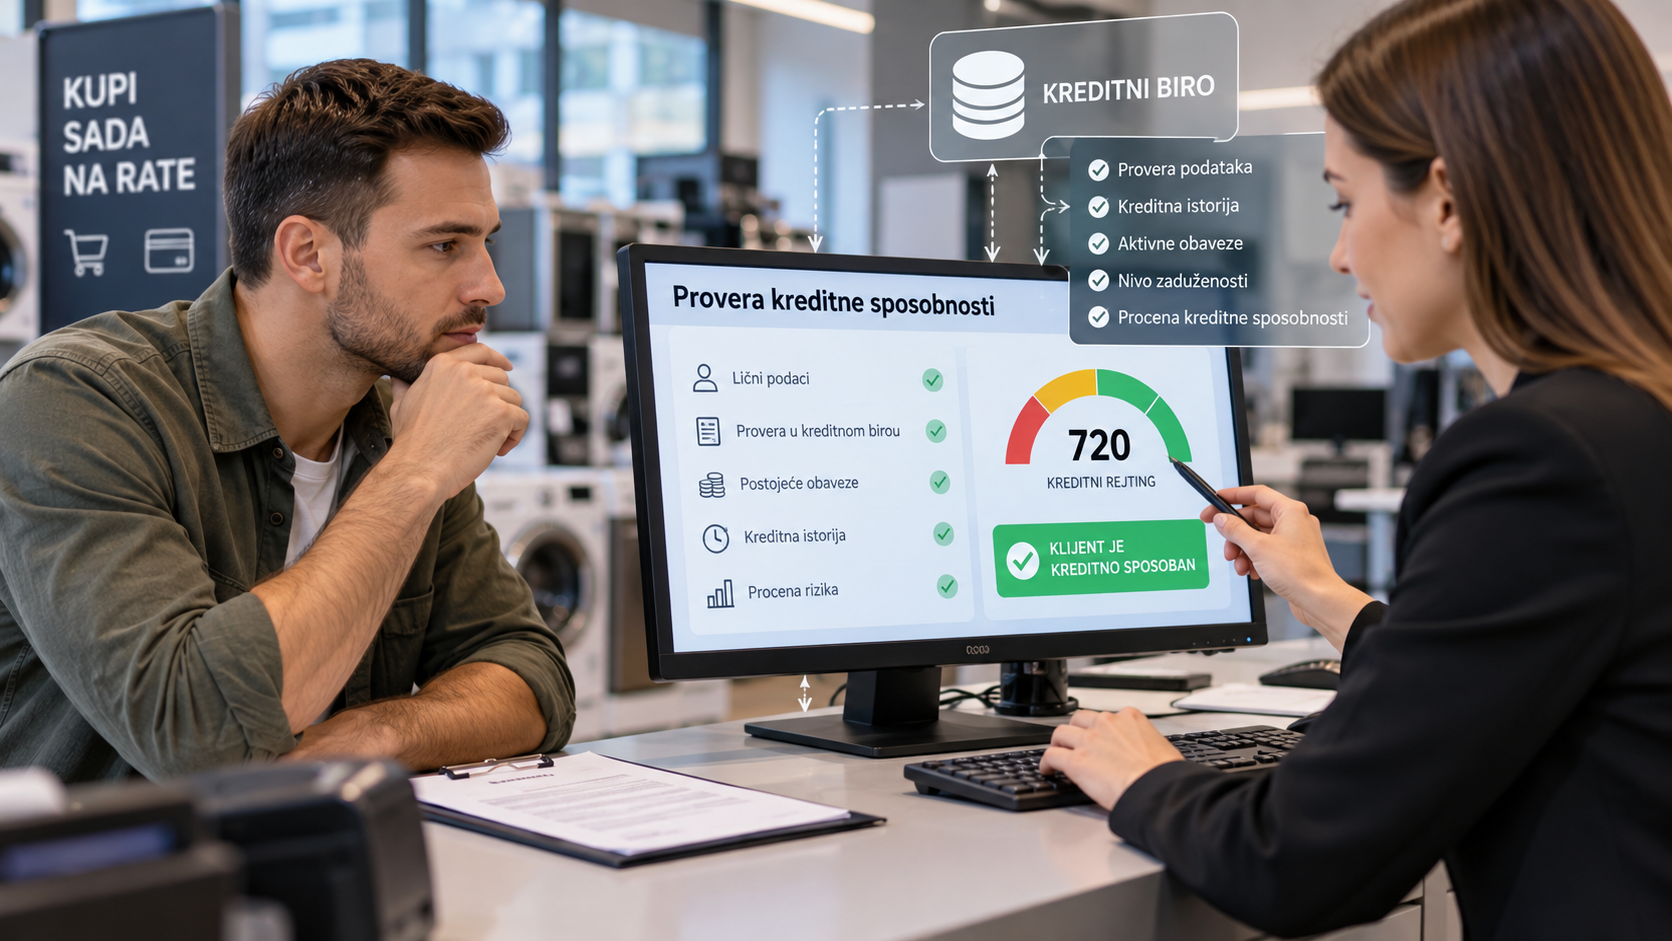
Kupovina na rate je brza i jednostavna i zbog toga će u Austriji od 20. novembra važiti stroža pravila, čak i za aranžmane finansiranja manjih iznosa.
Plaćanje robe može se odložiti uz samo nekoliko klikova, međutim, lako je izgubiti pregled nad sopstvenom finansijskom situacijom, naročito kada je reč o manjim iznosima.
Zato će u Austriji 20. novembra stupiti na snagu stroža pravila za potrošačke kredite.
Ove mere imaju za cilj bolju zaštitu potrošača i obuhvatiće modele finansiranja koji su prethodno bili van okvira zakona o kreditiranju ili su bili samo delimično regulisani.
Ovim potezom Austrija sprovodi direktivu EU.
Eike Grabher iz službe za savetovanje dužnika „IFS” ukazuje na sve veći rizik zbog lakog pristupa ponudama za finansiranje.
„Danas je to lakše nego u prošlosti, sve se dešava jednim klikom miša ili pritiskom na dugme. Za samo nekoliko sekundi mogu pristupiti raznim ponudama za finansiranje”, objašnjava Grabher.
Od početka godine, služba za savetovanje dužnika pomogla je više od 3.100 klijenata svih starosnih grupa.
Obuhvaćeni i mikrokrediti
Jedna značajna promena odnosi se na obim primene novih pravila. Ubuduće će za mikrokredite u vrednosti manjoj od 200 evra, finansiranje bez kamate i mnoge modele tipa „kupi sada, plati kasnije” važiti stroži propisi.
To može da uključuje, na primer, i mobilne telefone kupljene uz ugovor sa mobilnim operaterom.
Ipak, konkretne obaveze koje se primenjuju zavise od vrste ugovora i eventualnih zakonskih izuzetaka.
Povećane obaveze za davaoce kredita
Ubuduće, davaoci kredita moraju sprovoditi temeljnije provere kreditne sposobnosti i pružati sveobuhvatnije informacije pre zaključenja ugovora. Ako procena pokaže da otplata verovatno neće biti moguća, kredit se ne sme odobriti.
Postoje i novi zahtevi u vezi sa oglašavanjem. Kreditne ponude moraju biti jasno označene kao takve i moraju ukazivati na potencijalne rizike. Određene prakse u vezi sa prodajom, poput one da se kredit može uzeti samo uz kupovinu drugog proizvoda, biće zabranjene ili ograničene.
Kršenje ovih pravila može dovesti do novčanih kazni.
U slučaju kašnjenja sa otplatom, zajmodavci su takođe dužni da ponude razumne mere olakšica pre nego što pribegnu merama prinudne naplate, poput zaplene imovine.
Restrukturiranje duga je jedna od opcija.
Banke očekuju minimalne promene
Ova tranzicija će verovatno imati manji uticaj na banke nego na sektor maloprodaje.
„Mi smo oduvek sprovodili provere kreditne sposobnosti, tako da to za nas ne predstavlja veliki problem”, kaže Harald Giesinger, izvršni direktor banke „Dornbirner Sparkasse“ i zamenik portparola za bankarski sektor pri Privrednoj komori Forarlberga.
Prema njegovom mišljenju, veći rizik leži u istovremenom postojanju više aranžmana finansiranja, što može dovesti do gubitka pregleda nad celokupnom situacijom.
„Rizik je u tome što možete izgubiti pregled kada imate previše aktivnih ugovora o finansiranju – bilo sa bankama ili putem maloprodajnog finansiranja – i zaboraviti da se oni, naravno, na kraju moraju otplatiti”, kaže Giesinger.
Prema njegovim rečima, u banci „Dornbirner Sparkasse“ potrošački krediti čine manje od dva procenta svih aktivnih ugovora o finansiranju.
Taj udeo je sličan i u drugim bankama i gotovo se nije menjao tokom poslednjih pet godina. Prosečan iznos potrošačkog kredita je oko 14.000 evra, a raspon se kreće od 2.500 do 15.000 evra.
Maloprodaja se mora pripremiti
Posledice ove promene verovatno će snažnije osetiti sektor maloprodaje.
Sprovođenje adekvatnih provera kreditne sposobnosti predstavlja nepoznanicu za mnoge trgovce, pa će biti neophodno uspostaviti potrebne procese unutar kompanija ili taj posao prepustiti spoljnim pružaocima usluga.
Kao rezultat toga, plaćanje na rate i ponude tipa „kupi sada, plati kasnije” mogle bi da se prirede nakon što nova pravila stupe na snagu.
Prema navodima javnog servisa ORF, austrijska kompanija za pružanje informacionih usluga CRIF takođe predviđa da bi dodatni napori oko provere podataka mogli uticati na cene.
Za sektor maloprodaje, ova promena dolazi u osetljivom trenutku – novi propisi stupaju na snagu neposredno pred period božićne kupovine koji donosi najveće prihode, kao i pred „Crni petak” (Black Friday) i „Sajber ponedeljak” (Cyber Monday).
Ipak, služba za savetovanje dužnika „IFS” smatra strože zahteve važnim korakom ka zaštiti potrošača.
„Nekim ljudima bi moglo postati teže da dobiju čak i manje zajmove ukoliko provere kreditne sposobnosti postanu strože. Međutim, to samo po sebi nije loša stvar”, ističe Grabher.
Na kraju krajeva, zajmovi namenjeni isključivo premošćavanju trenutnih poteškoća mogu ljude odvesti u dužničku zamku i, na kraju, u stanje nesposobnosti za otplatu dugova.
„Niko nema koristi od odobravanja zajmova ili plaćanja na rate koji se ne mogu otplatiti”, ukazala je ona.
Prema rečima Grabher, česti razlozi za prekomernu zaduženost uključuju prethodno bavljenje samostalnim poslom, neočekivani gubitak prihoda usled nezaposlenosti ili bolesti, kao i razdvajanje i razvod.

Noćas počinje zimsko računanje vremena, kazaljke se pomeraju za jedan sat unazad

Priprema automobila za zimu nije samo zamena guma – šta savetuju stručnjaci

Dan Ujedinjenih nacija: između međunarodne saradnje i granica globalne moći

Srbija sutra bira 15. saziv Skupštine, u trci 18 lista sa 2.418 kandidata

Naknadni rok za prijavu nelegalnih objekata u okviru zakona „Svoj na svome“ ističe danas

Od novembra novo poskupljenje naknade za „E-Card“

Počela distribucija vakcina protiv gripa „Influvac“

Grac ukida besplatan tramvajski prevoz i povećava cene parkiranja

Zabrana nošenja marama: Izrečena 41 prva prijava i 28 ponovljenih prijava

„Wiener Linien“ potvrdile poskupljenje – godišnja karta koštaće 483,10 evra
-

 KULTURA / NAUKAprije 4 meseca
Evropski festival umetnosti drugi put održan u Beču
-
 Najnovijeprije 1 mesec
Vasiljević predlaže izmenu modela finansijske podrške matice udruženjima u dijaspori
-
 Najnovijeprije 4 meseca
Vidovdanske sportske igre u Gracu u znaku tradicije, zajedništva i sporta
-
 KULTURA / NAUKAprije 1 mesec
Od najboljeg dečijeg igrača do učitelja novih generacija